
第一部分 随州市第一中学概况
一、部门主要职责
随州一中创办于1934年, 2002年12月成为湖北省示范学校。是公益二类事业单位。学校的主要职责是实施高中学历教育,促进基础教育发展。
二、部门基本情况
本部门2017年年末编制人数265人,其中事业编制人数265人;年末实有人数364人,其中在职人员256人,离休人员2人,退休人员106人;年末学生人数4000余人。
第二部分 随州市第一中学2017年部门决算情况说明
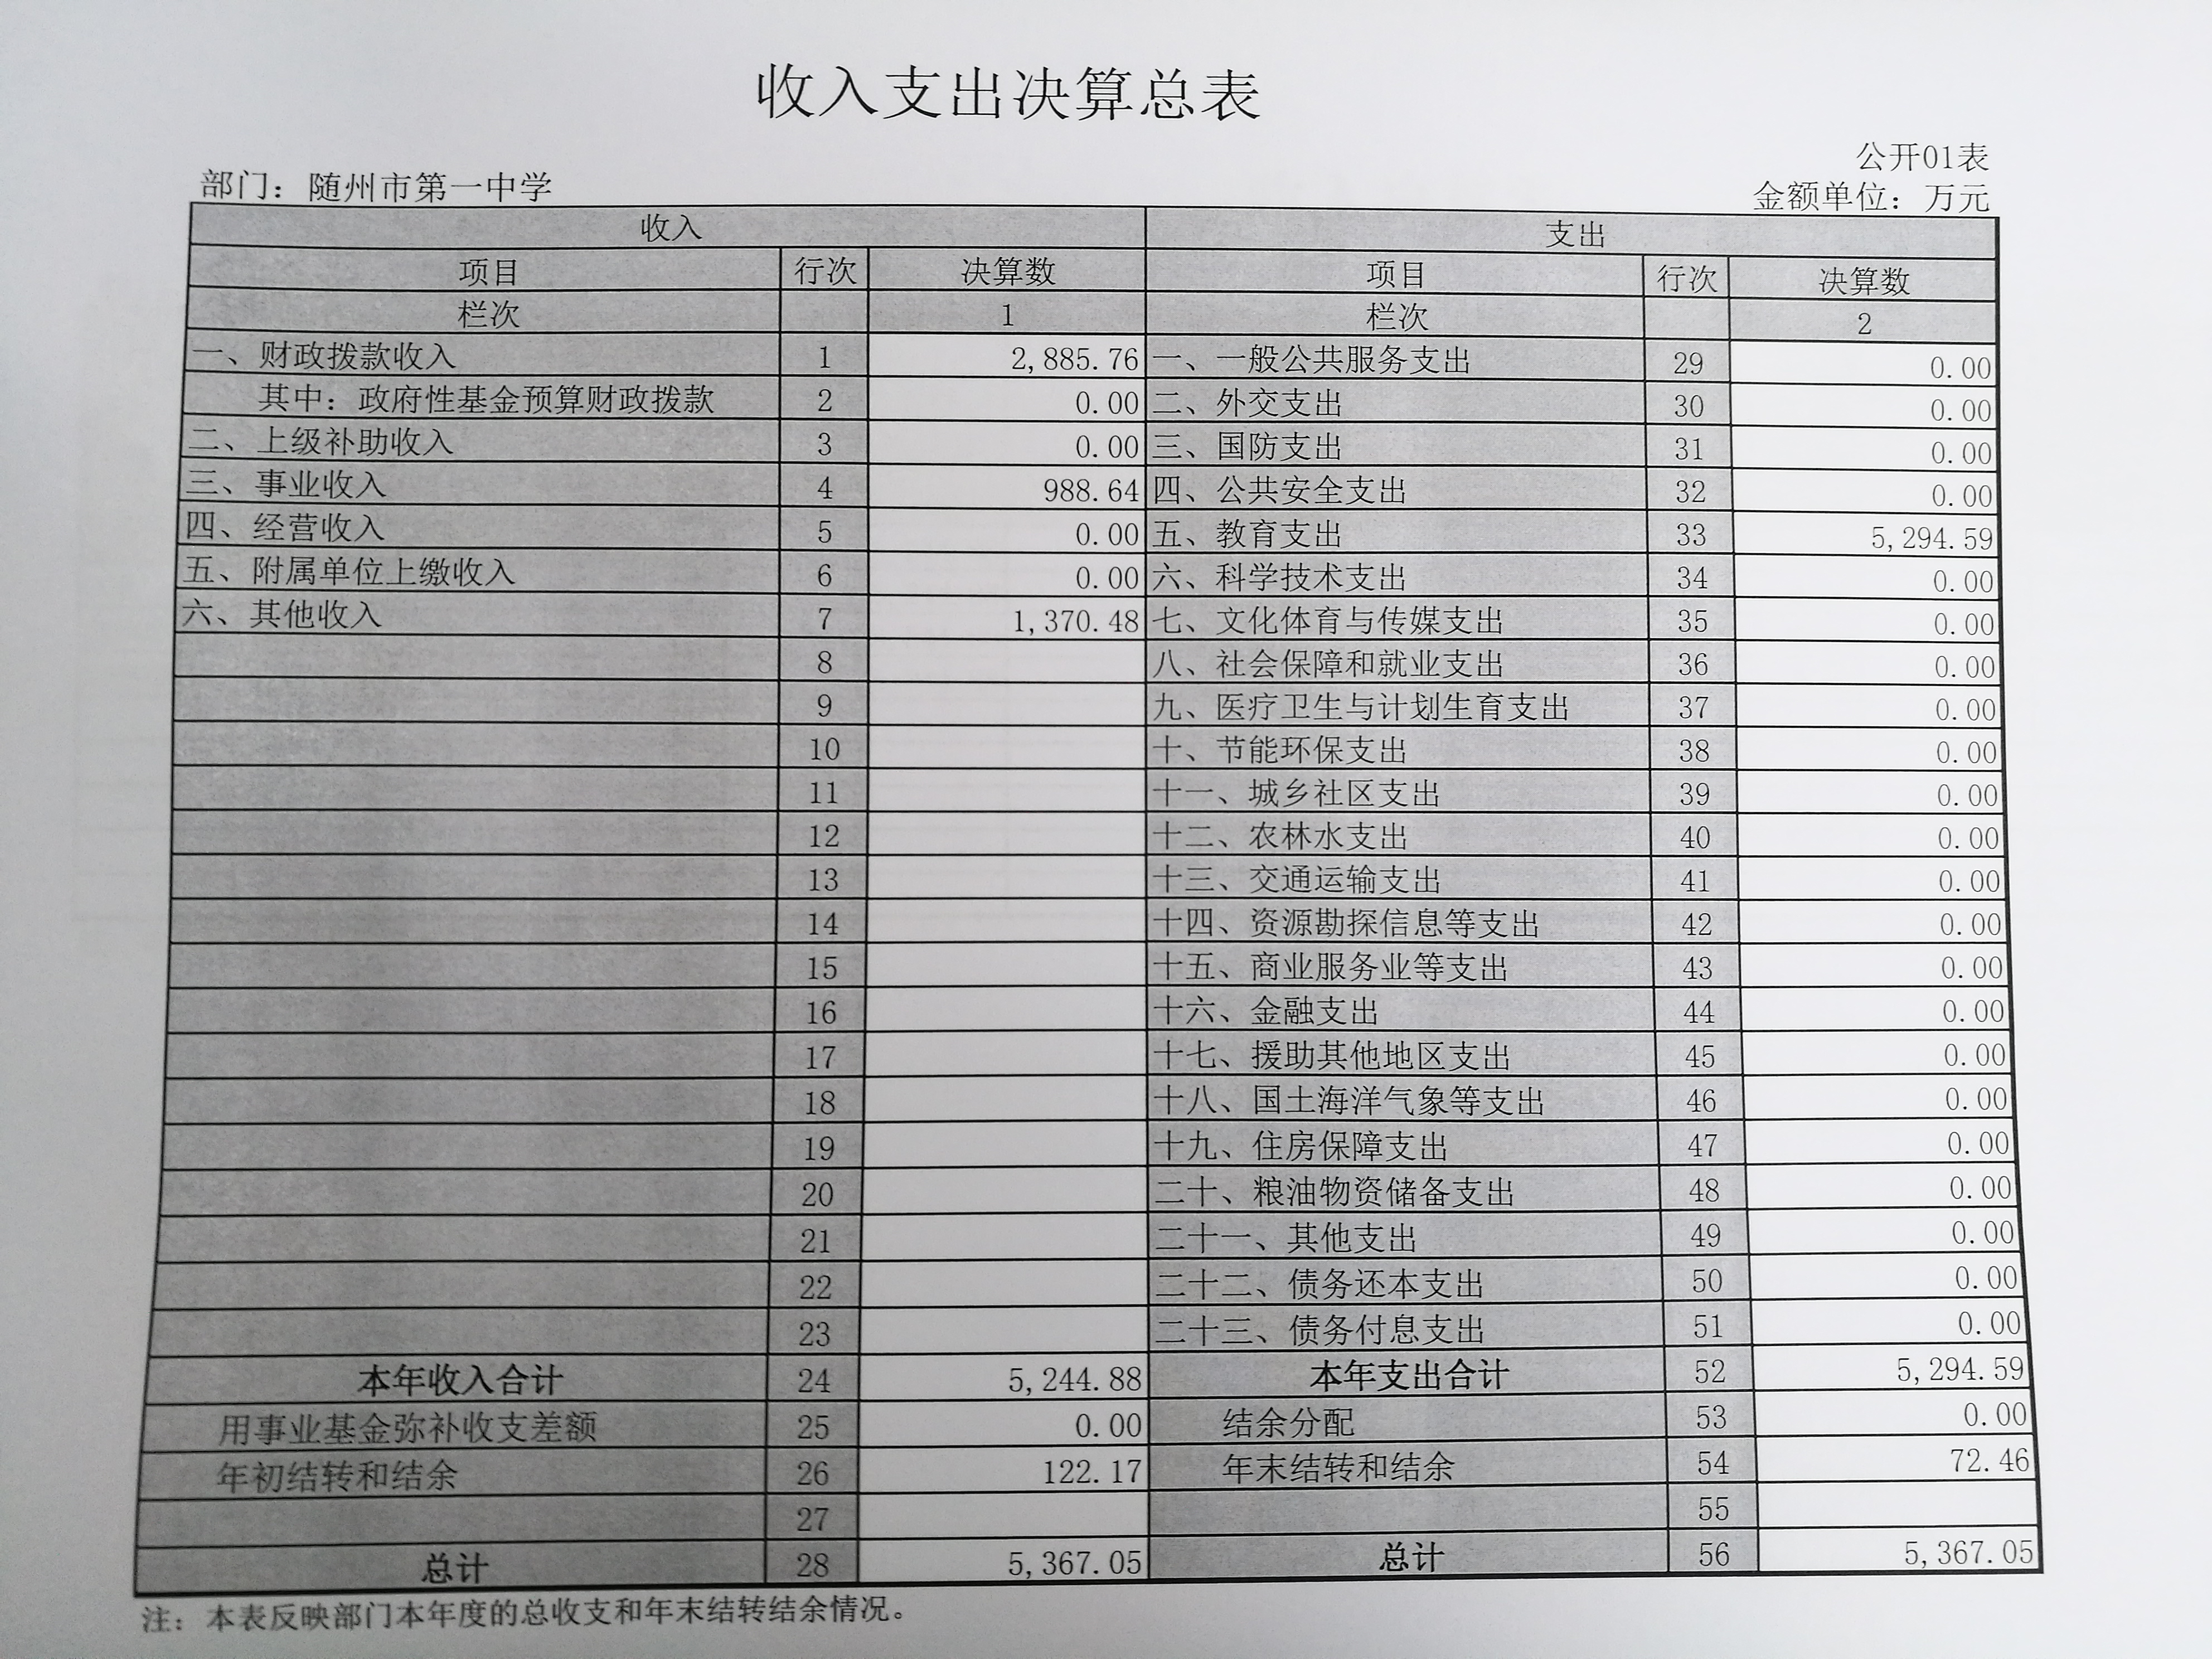
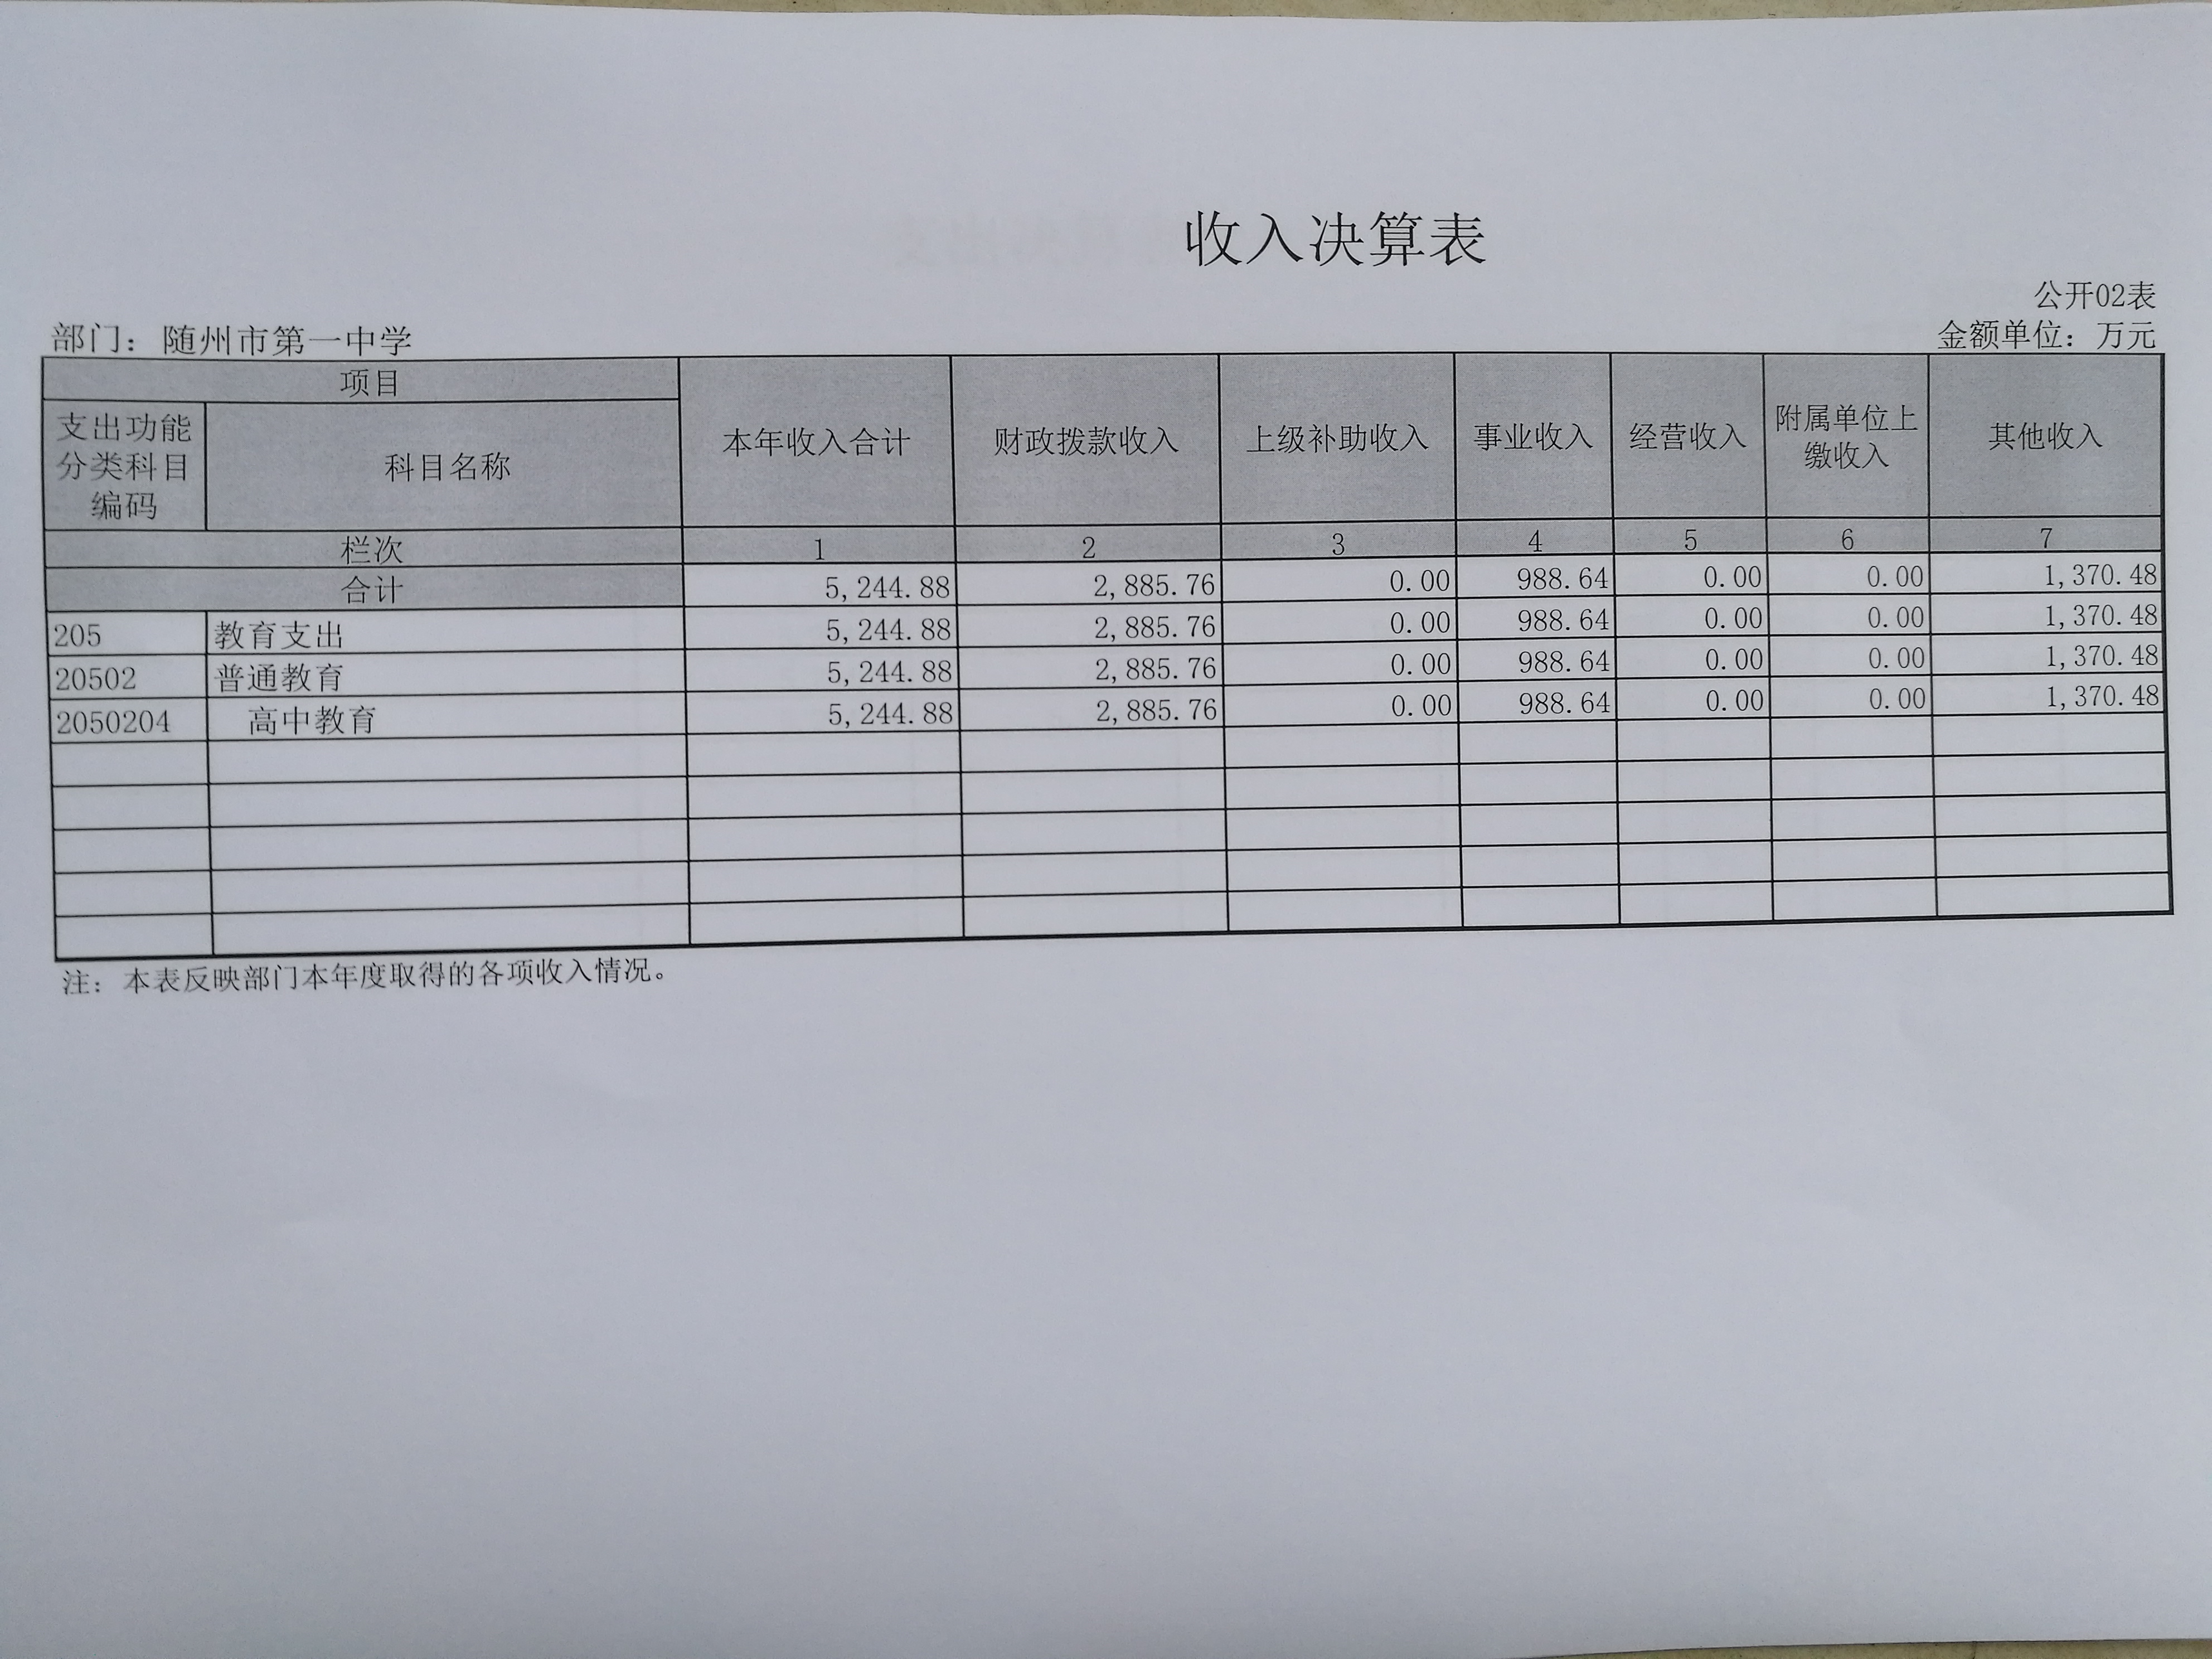
(一)收入决算情况说明
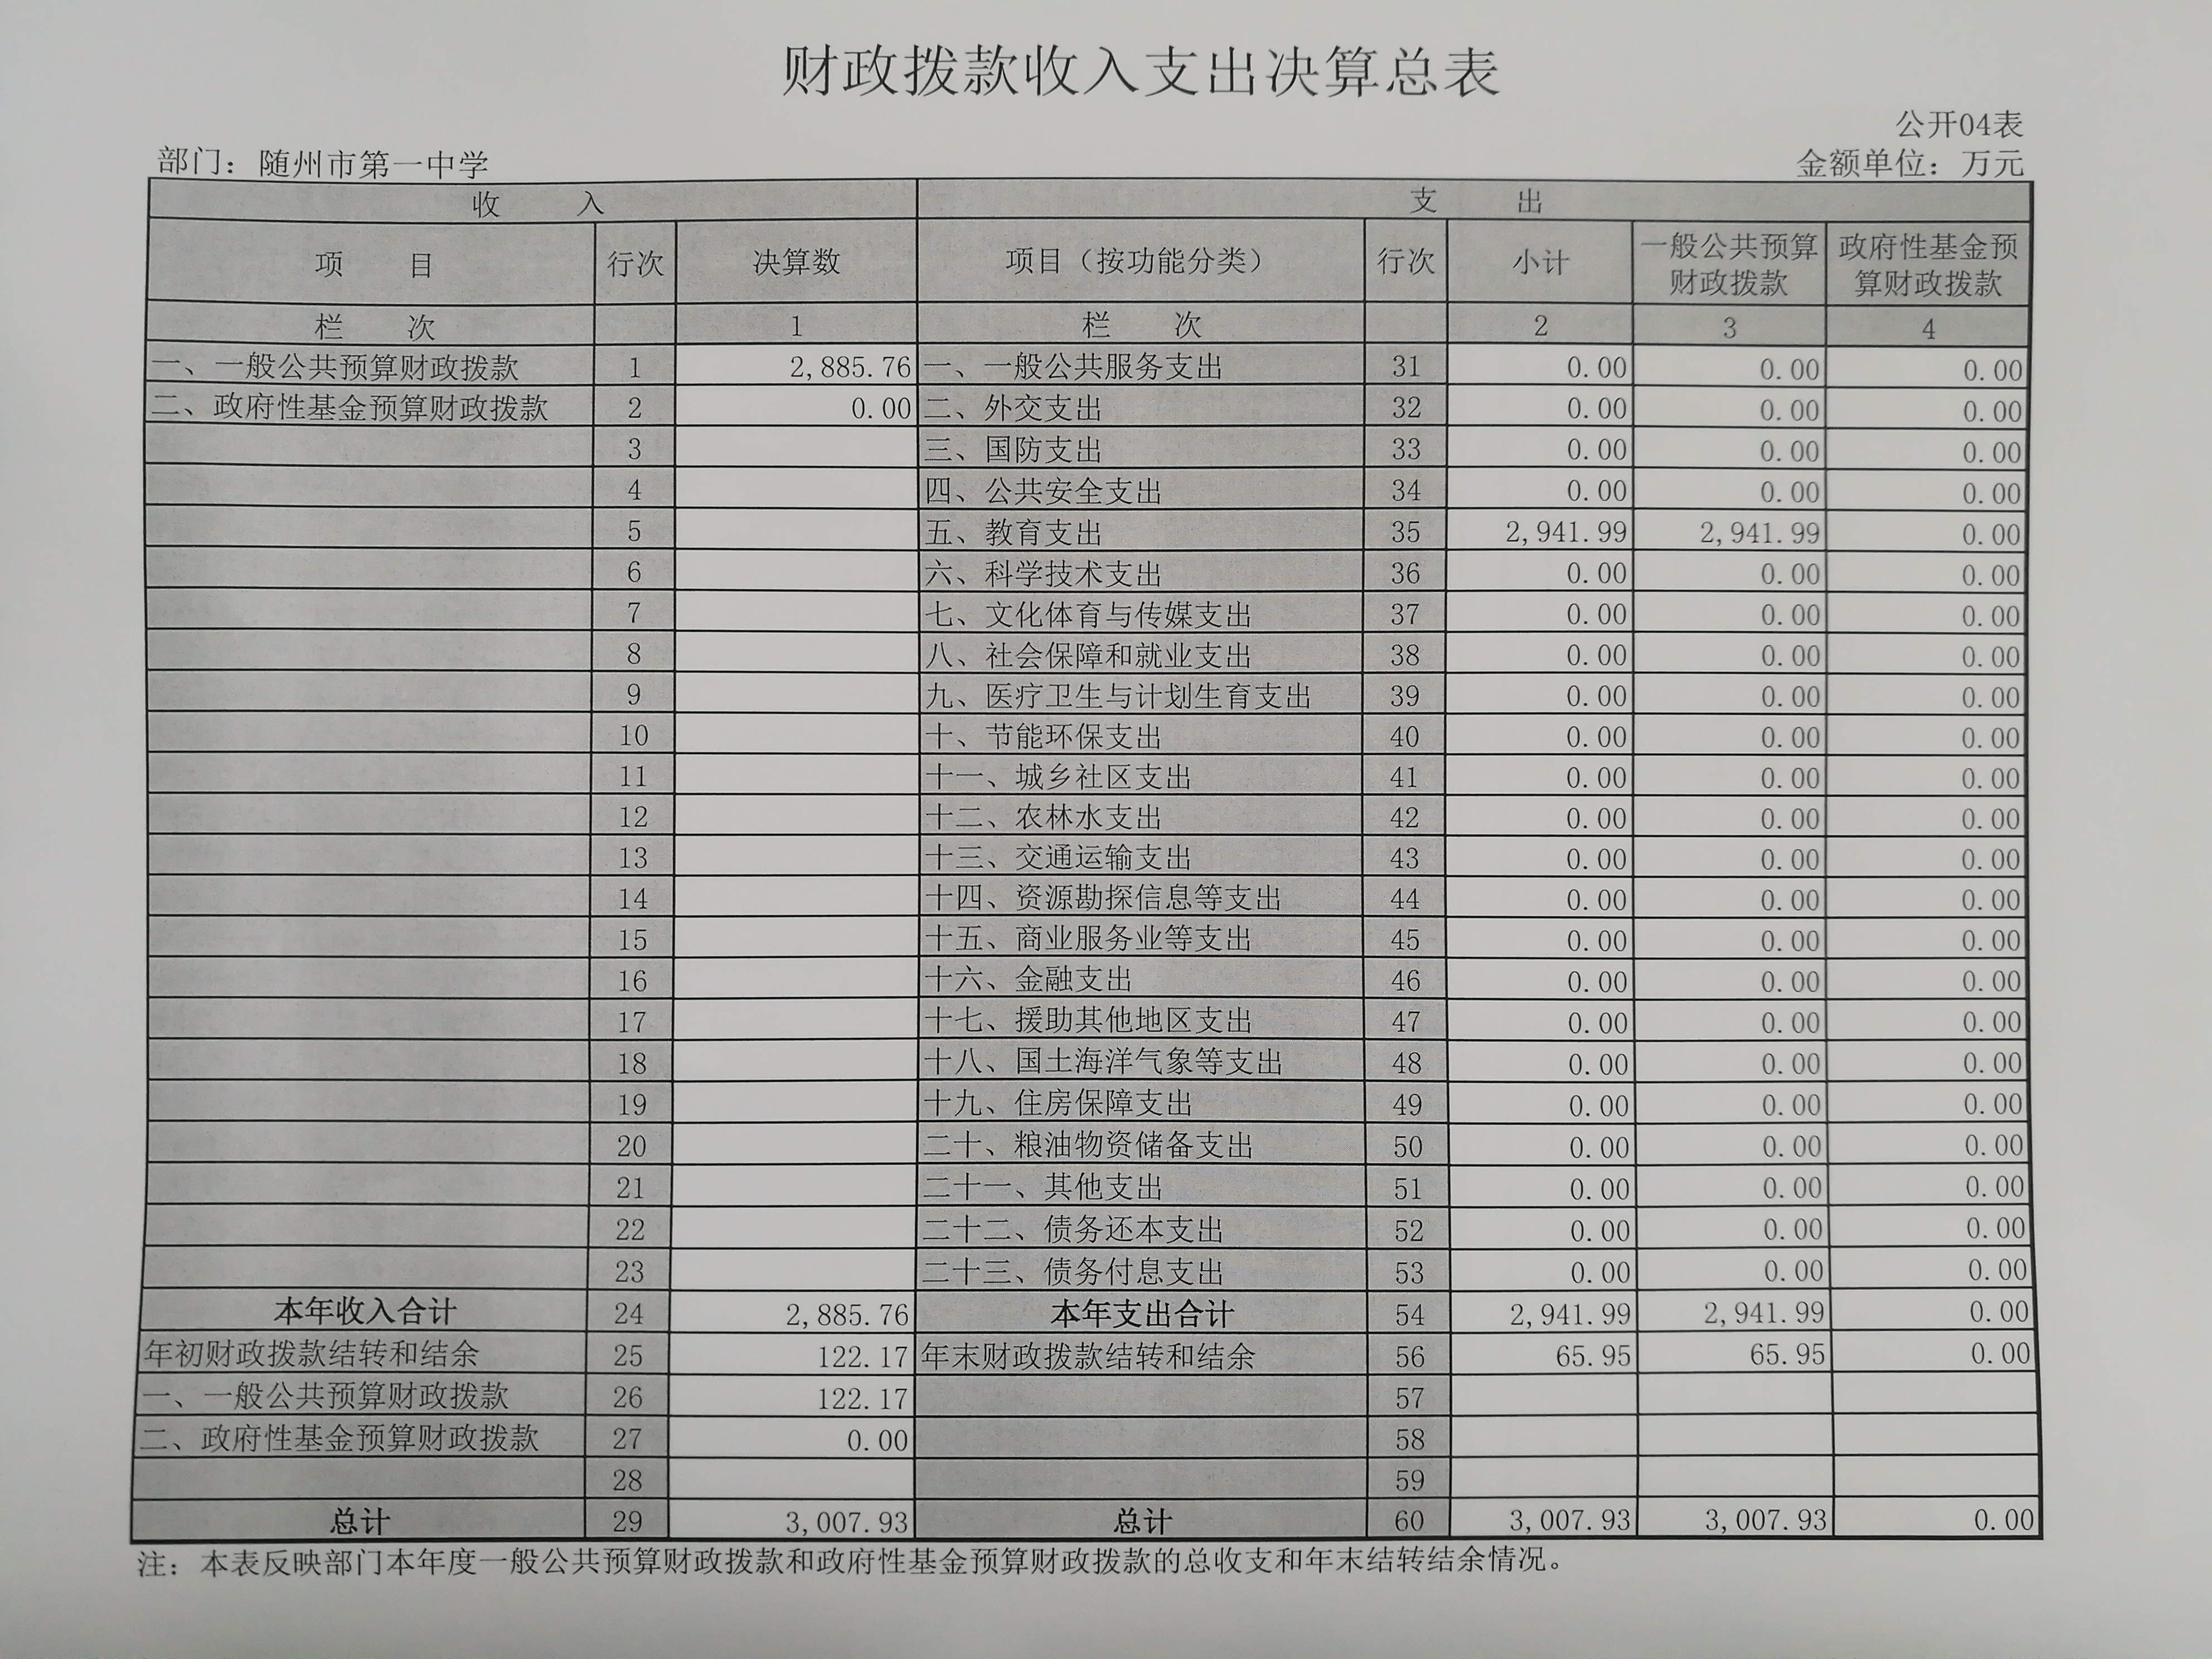
本部门2017年度收入总计5367.05万元,其中上年结转和结余122.17万元,较上年71.56万元增加70.72%;本年收入合计5244.88万元,转上年4207.43万元增长24.66%,主要原因是:财政拨款较上年增加1070.26万元,主要是增加了人头经费及调拨了以前年度部分增资。 本年收入的具体构成为: 财政拨款收入2885.76万元,占55%;事业收入988.64万元,占19%;其他收1370.48万元,占26%。
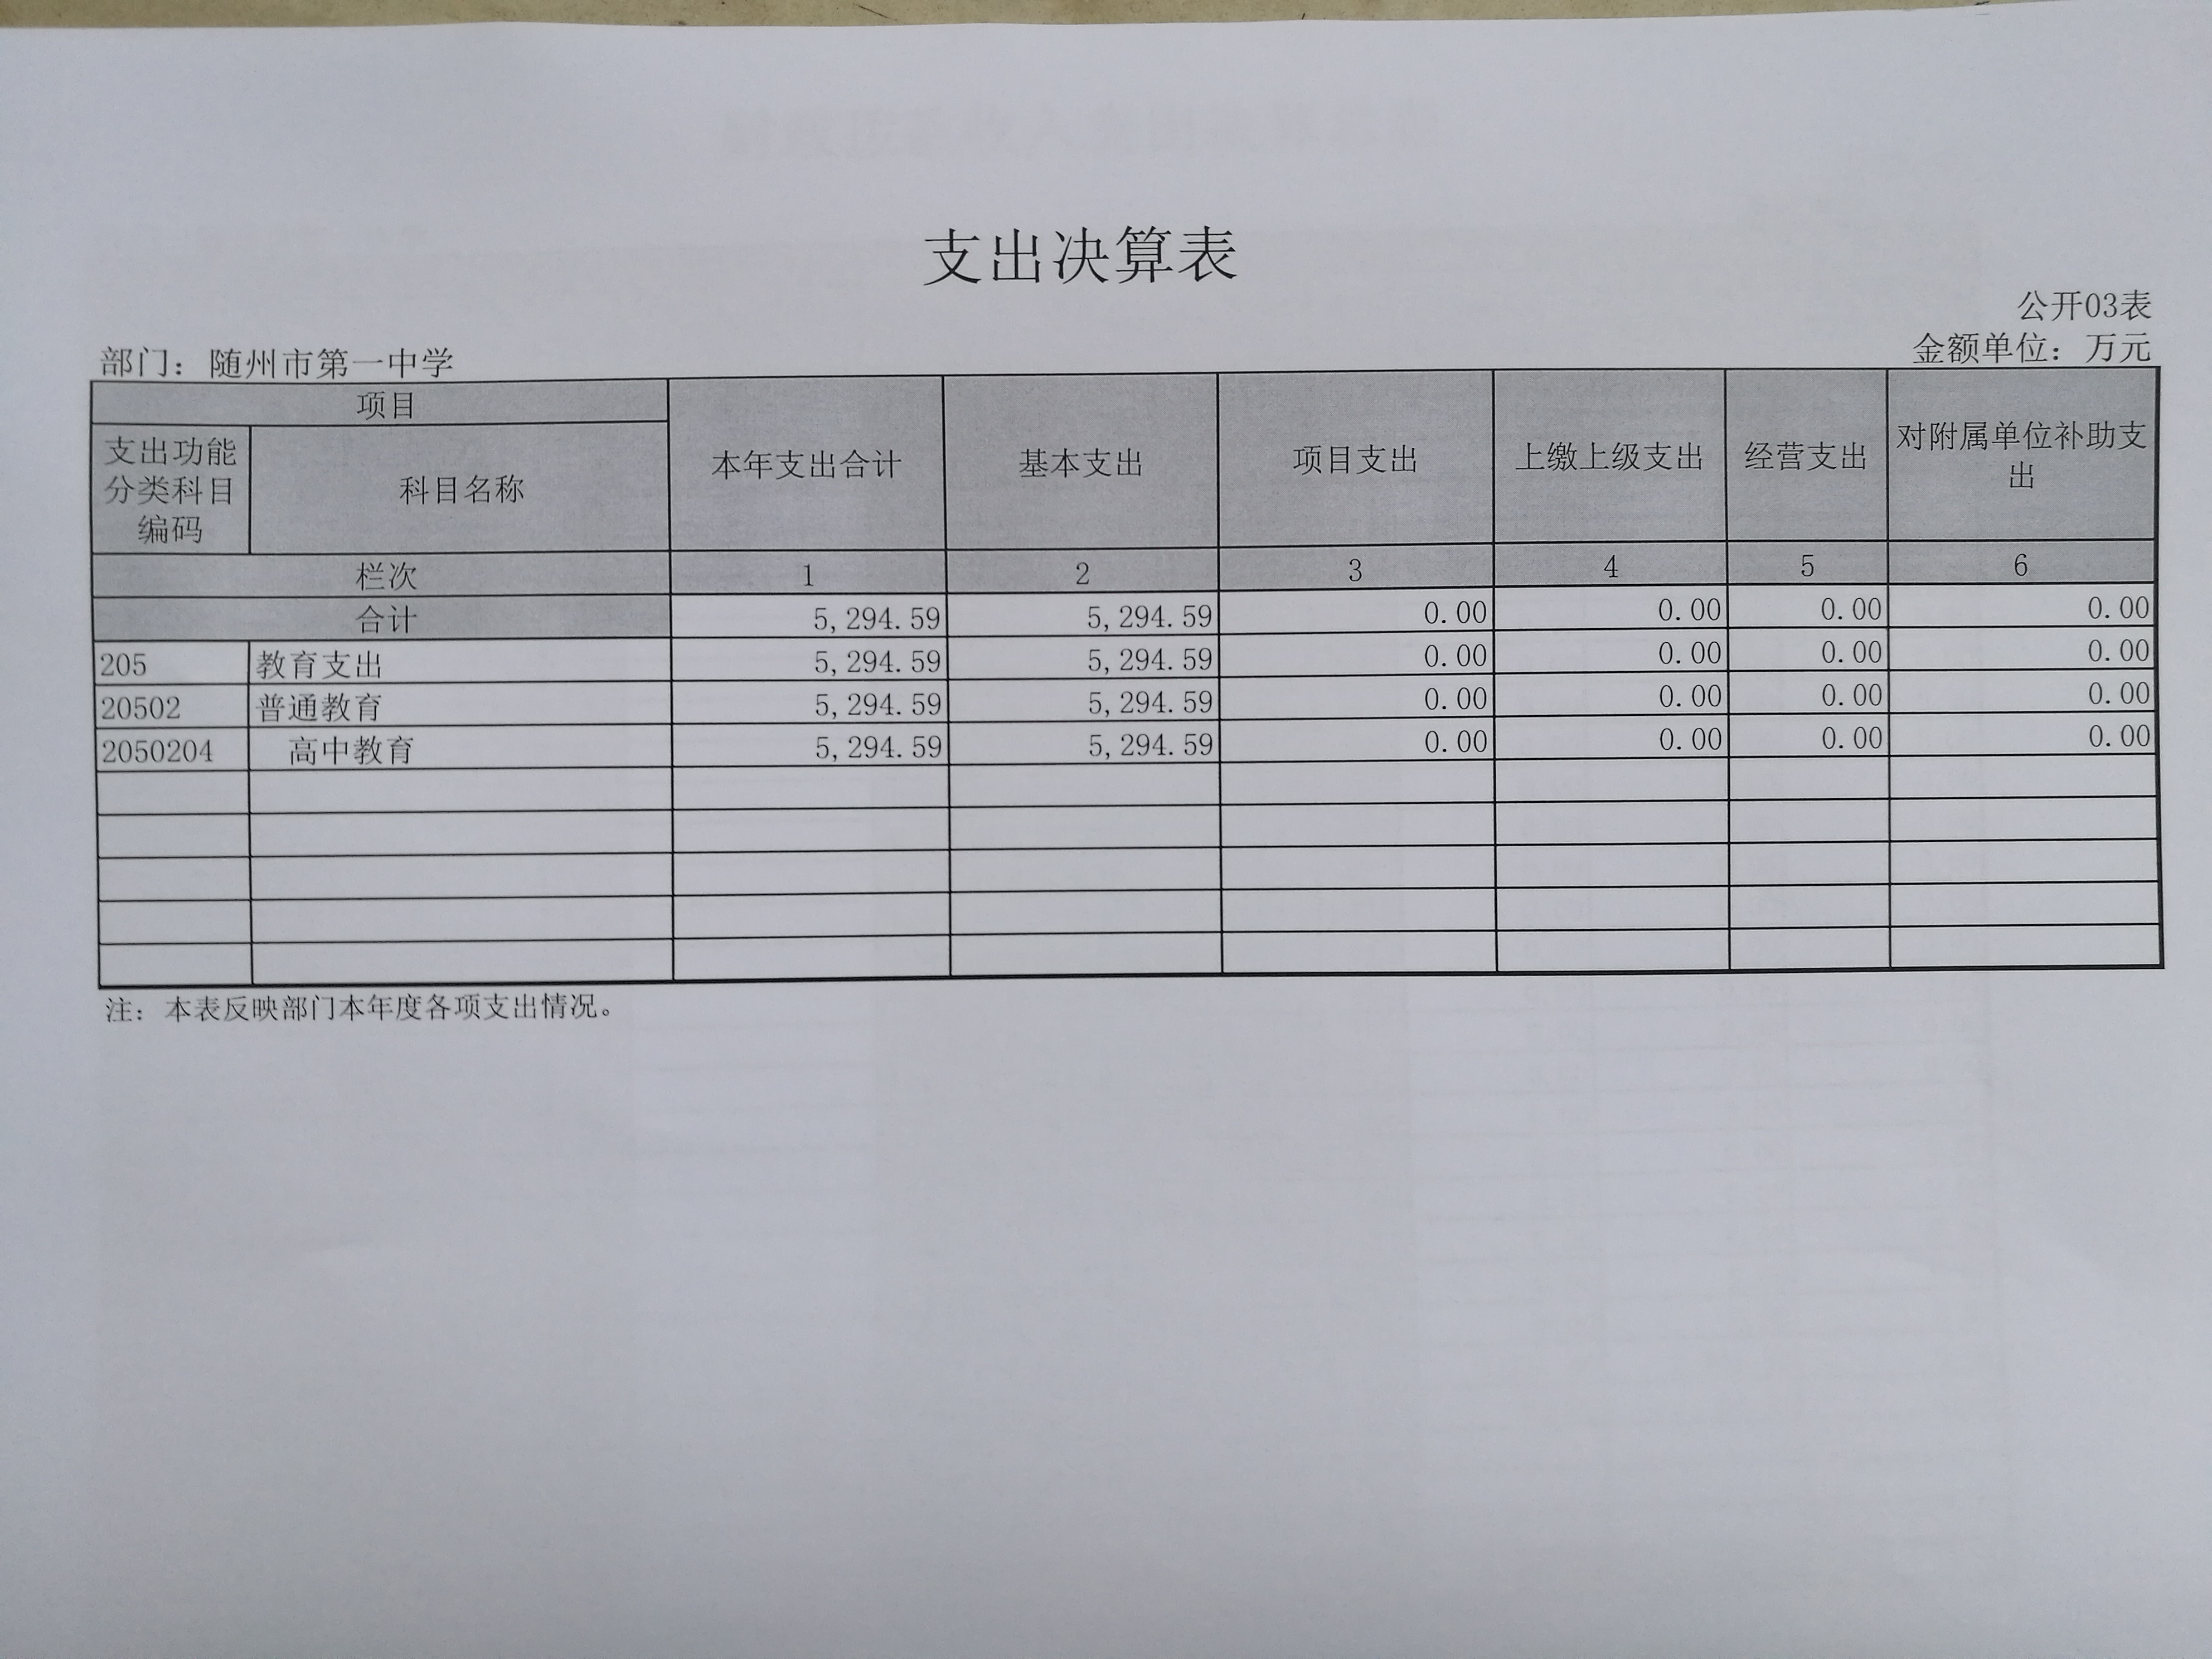
(二)支出决算情况说明
本部门2017年度支出总计5367.05万元,其中本年支出合计5294.59万元,较上年4278.99万元增长1015.6万元,主要原因是:人员经费较上年有大幅度提高。年末结转和结余72.46万元,较上年122.17万元减少49.71万元,主要原因是部分项目资金本年未结算。 本年支出的具体构成为:基本支出5294.59万元,占100%。
(三)财政拨款支出决算情况说明
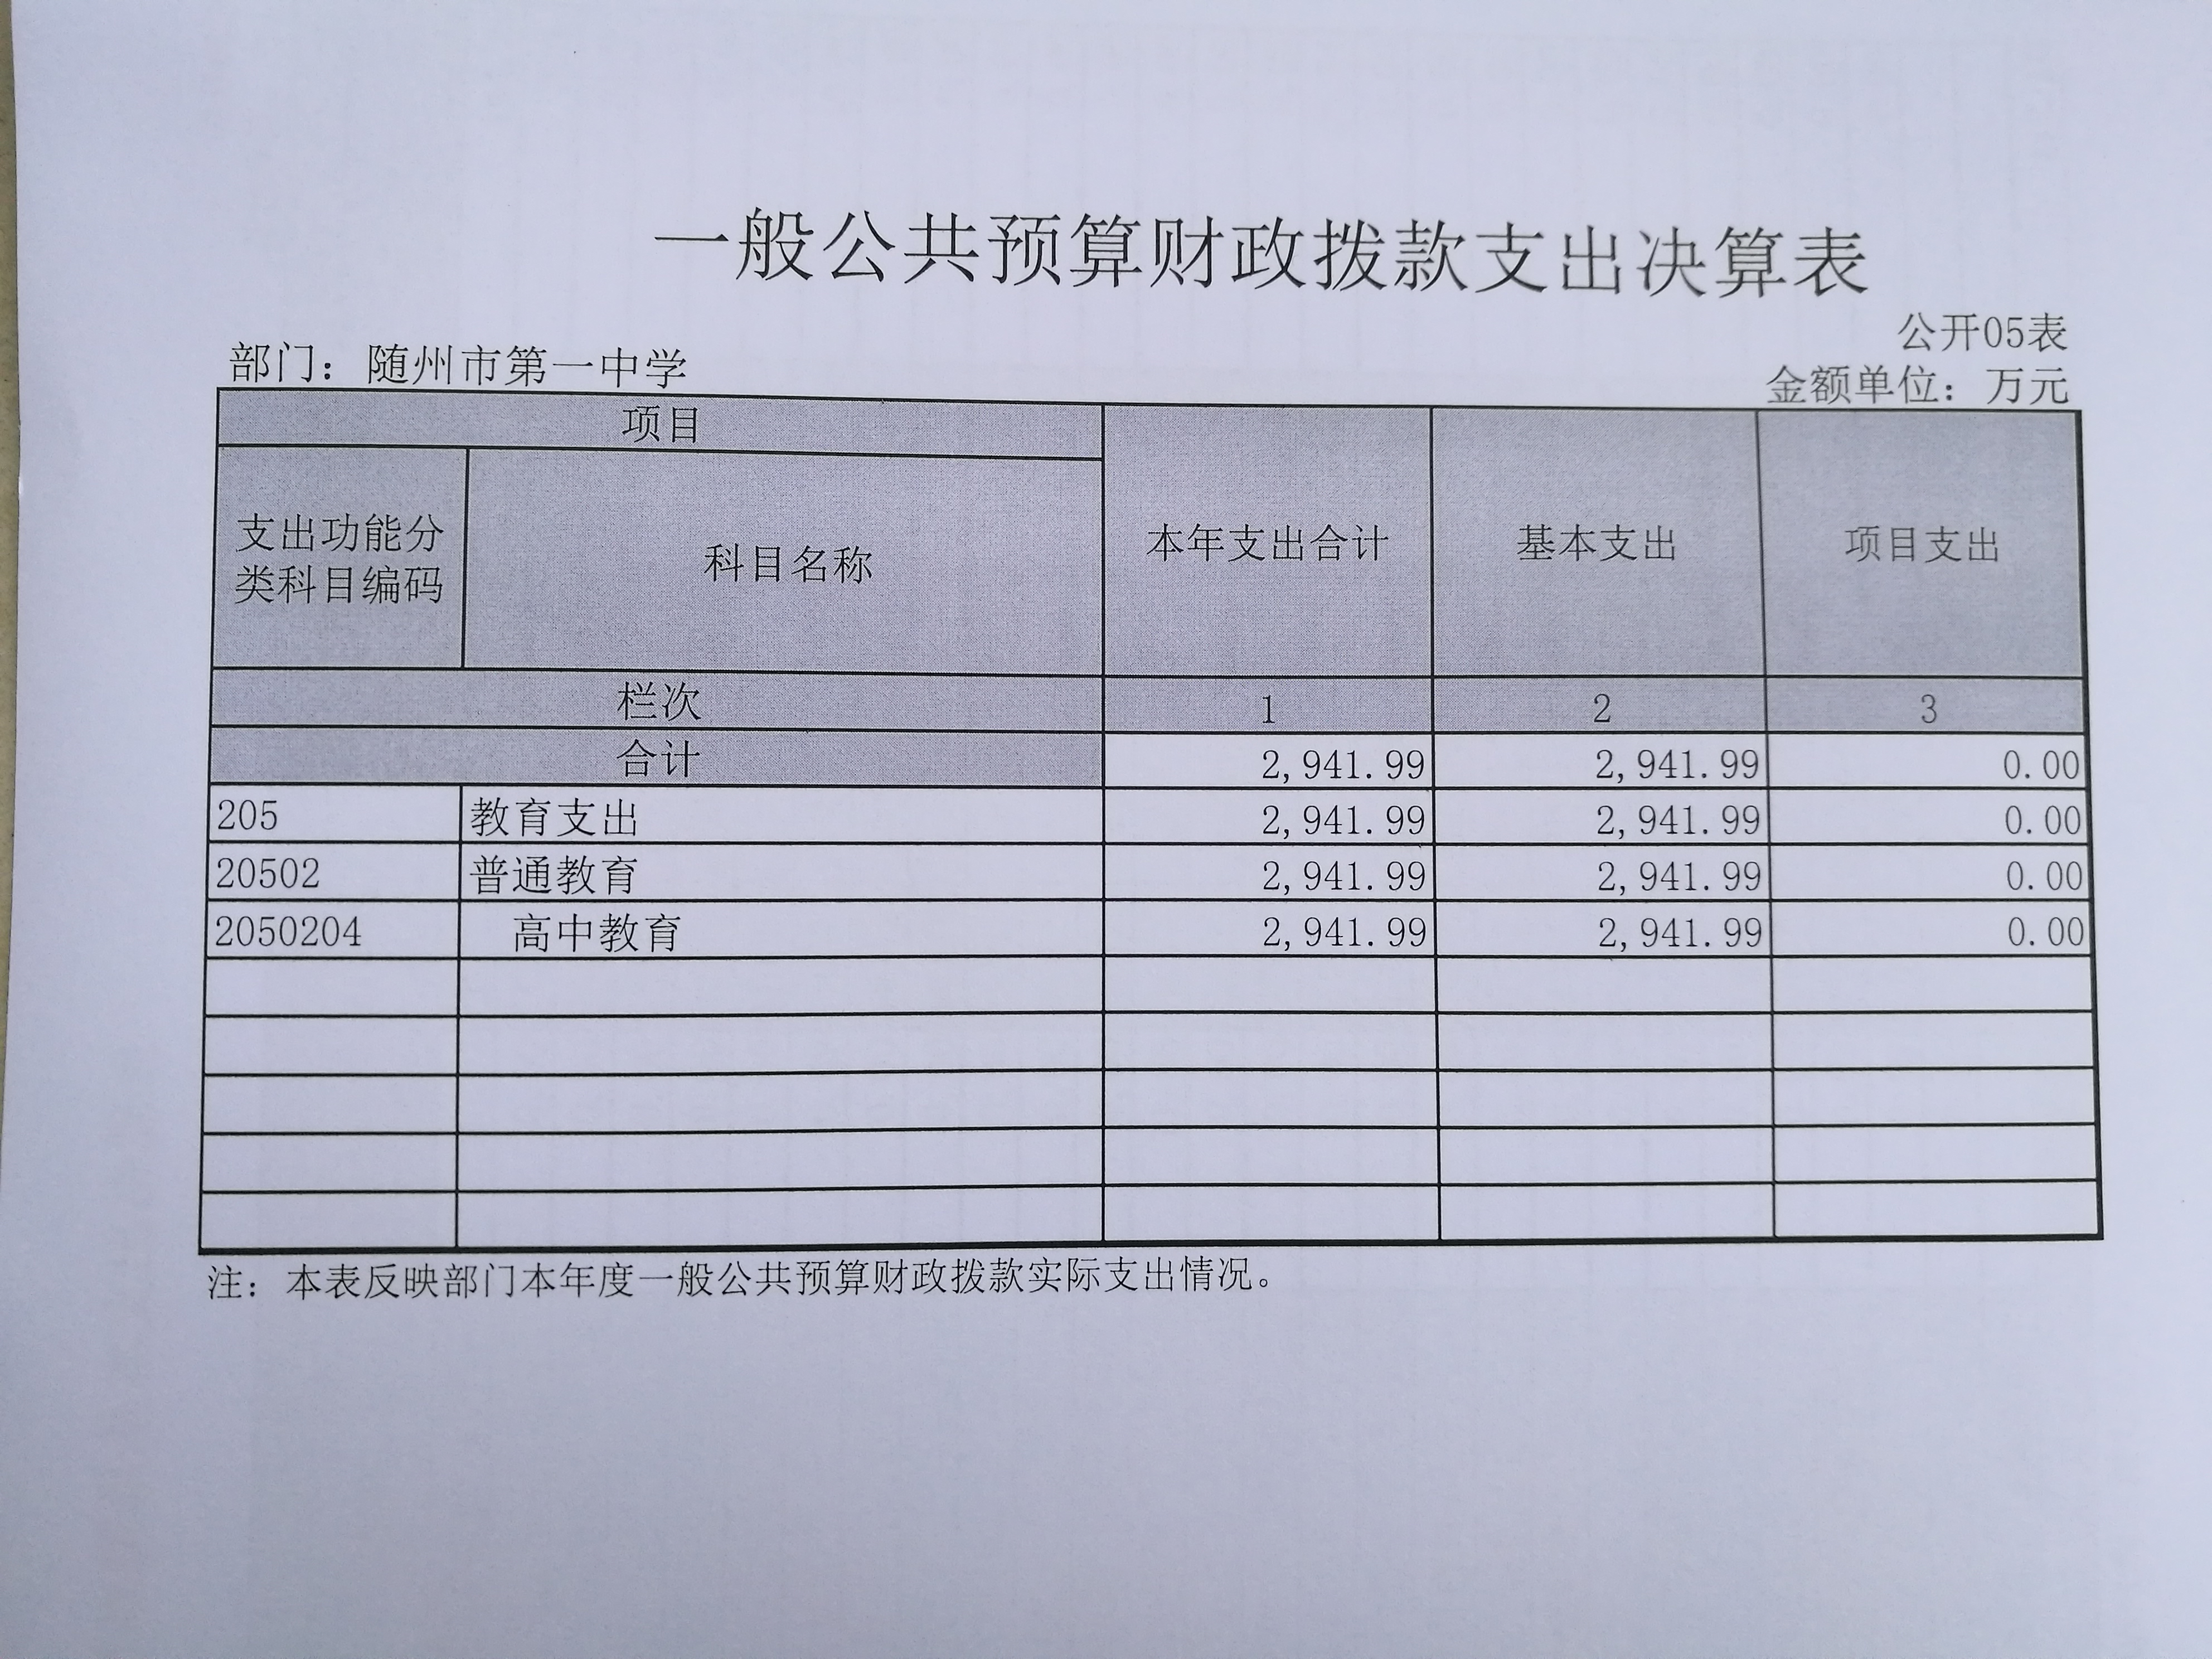
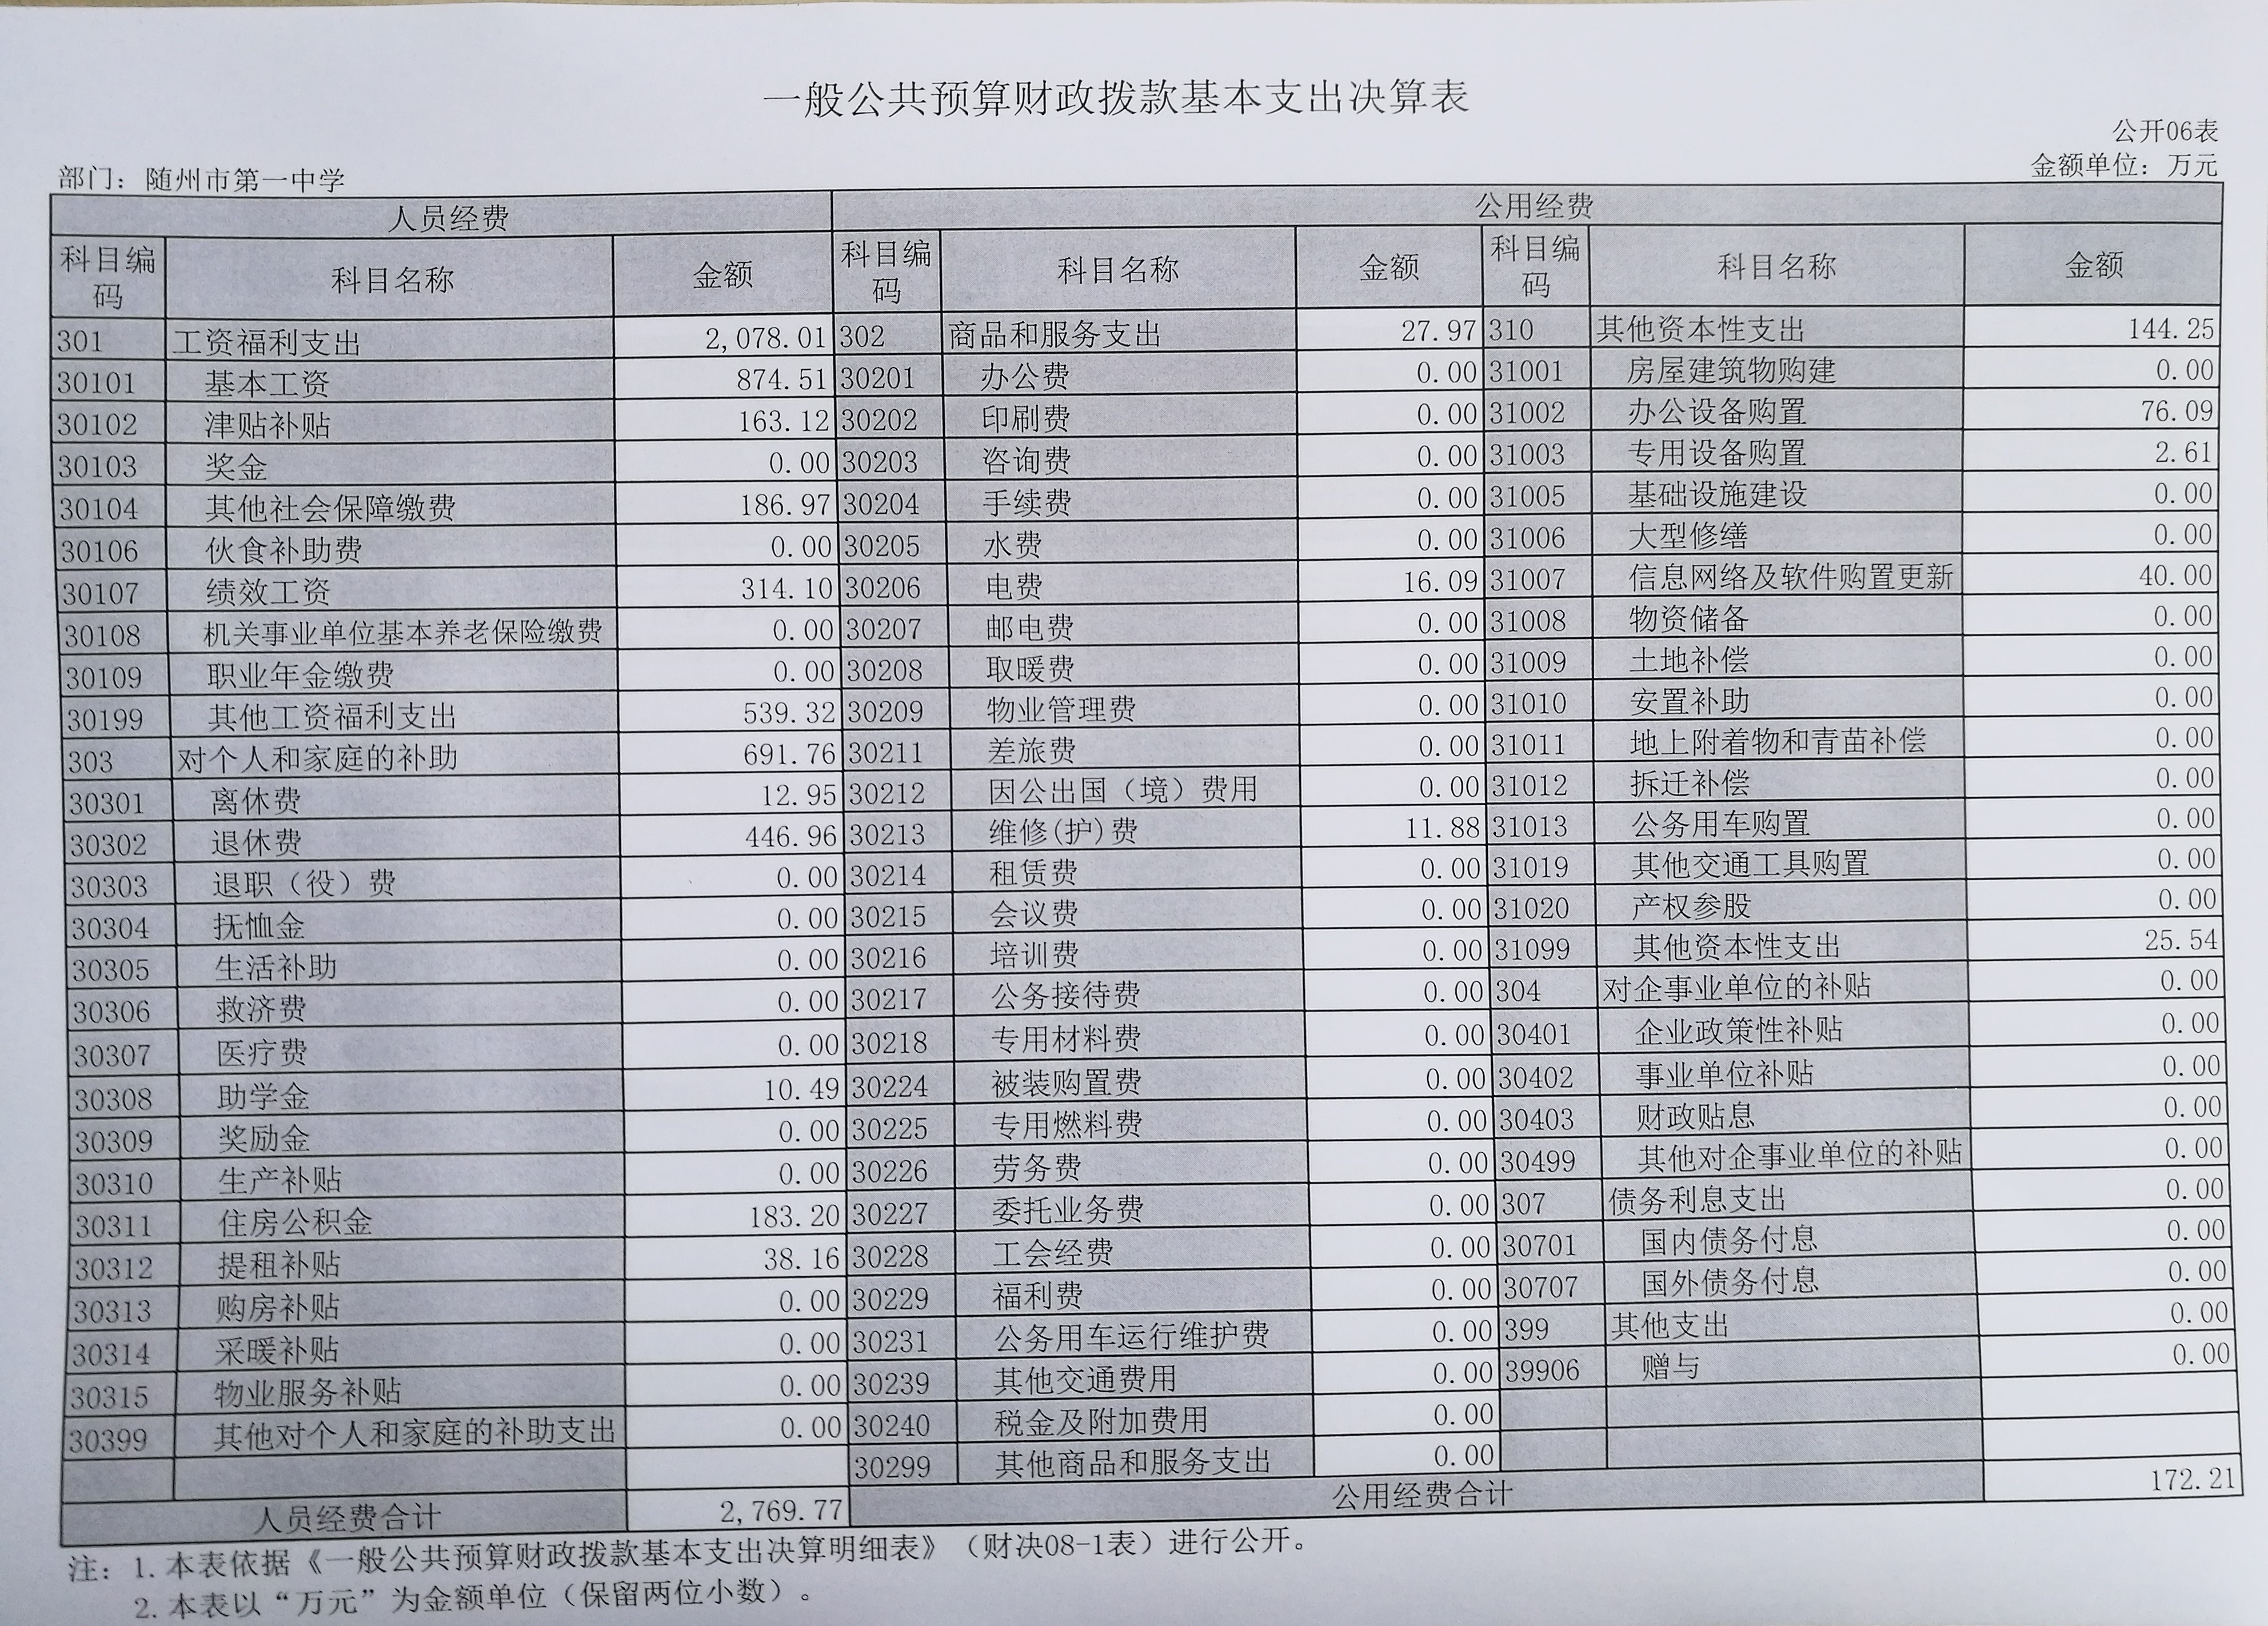
本部门2017年度财政财政拨款支出年初预算为 2040万元,决算数为2941.99万元,增加了901.99万元,主要原因是年底调拨人员以前年度增资721.4万元,增加项目经费100万元,上年结转项目经费80.59万元。 一般公共预算财政拨款基本支出按经济分类科目分:工资福利支出2078.01万元,较上年1147.86万元增长930.23万元,主要原因是:人员经费增加;商品和服务支出27.97万元,较上年69.6万元下降41.63万元,主要原因是:没有公用经费拨款;对个人和家庭补助支出691.76万元,较上年522.64增长169.12,主要原因是退休人员工资调增;其他资本性支出144.25万元,较上年23.55万元增加121.7万元,主要原因是:增加了道路维修及体育场维修经费等100万元。
(四)关于 “三公”经费支出说明
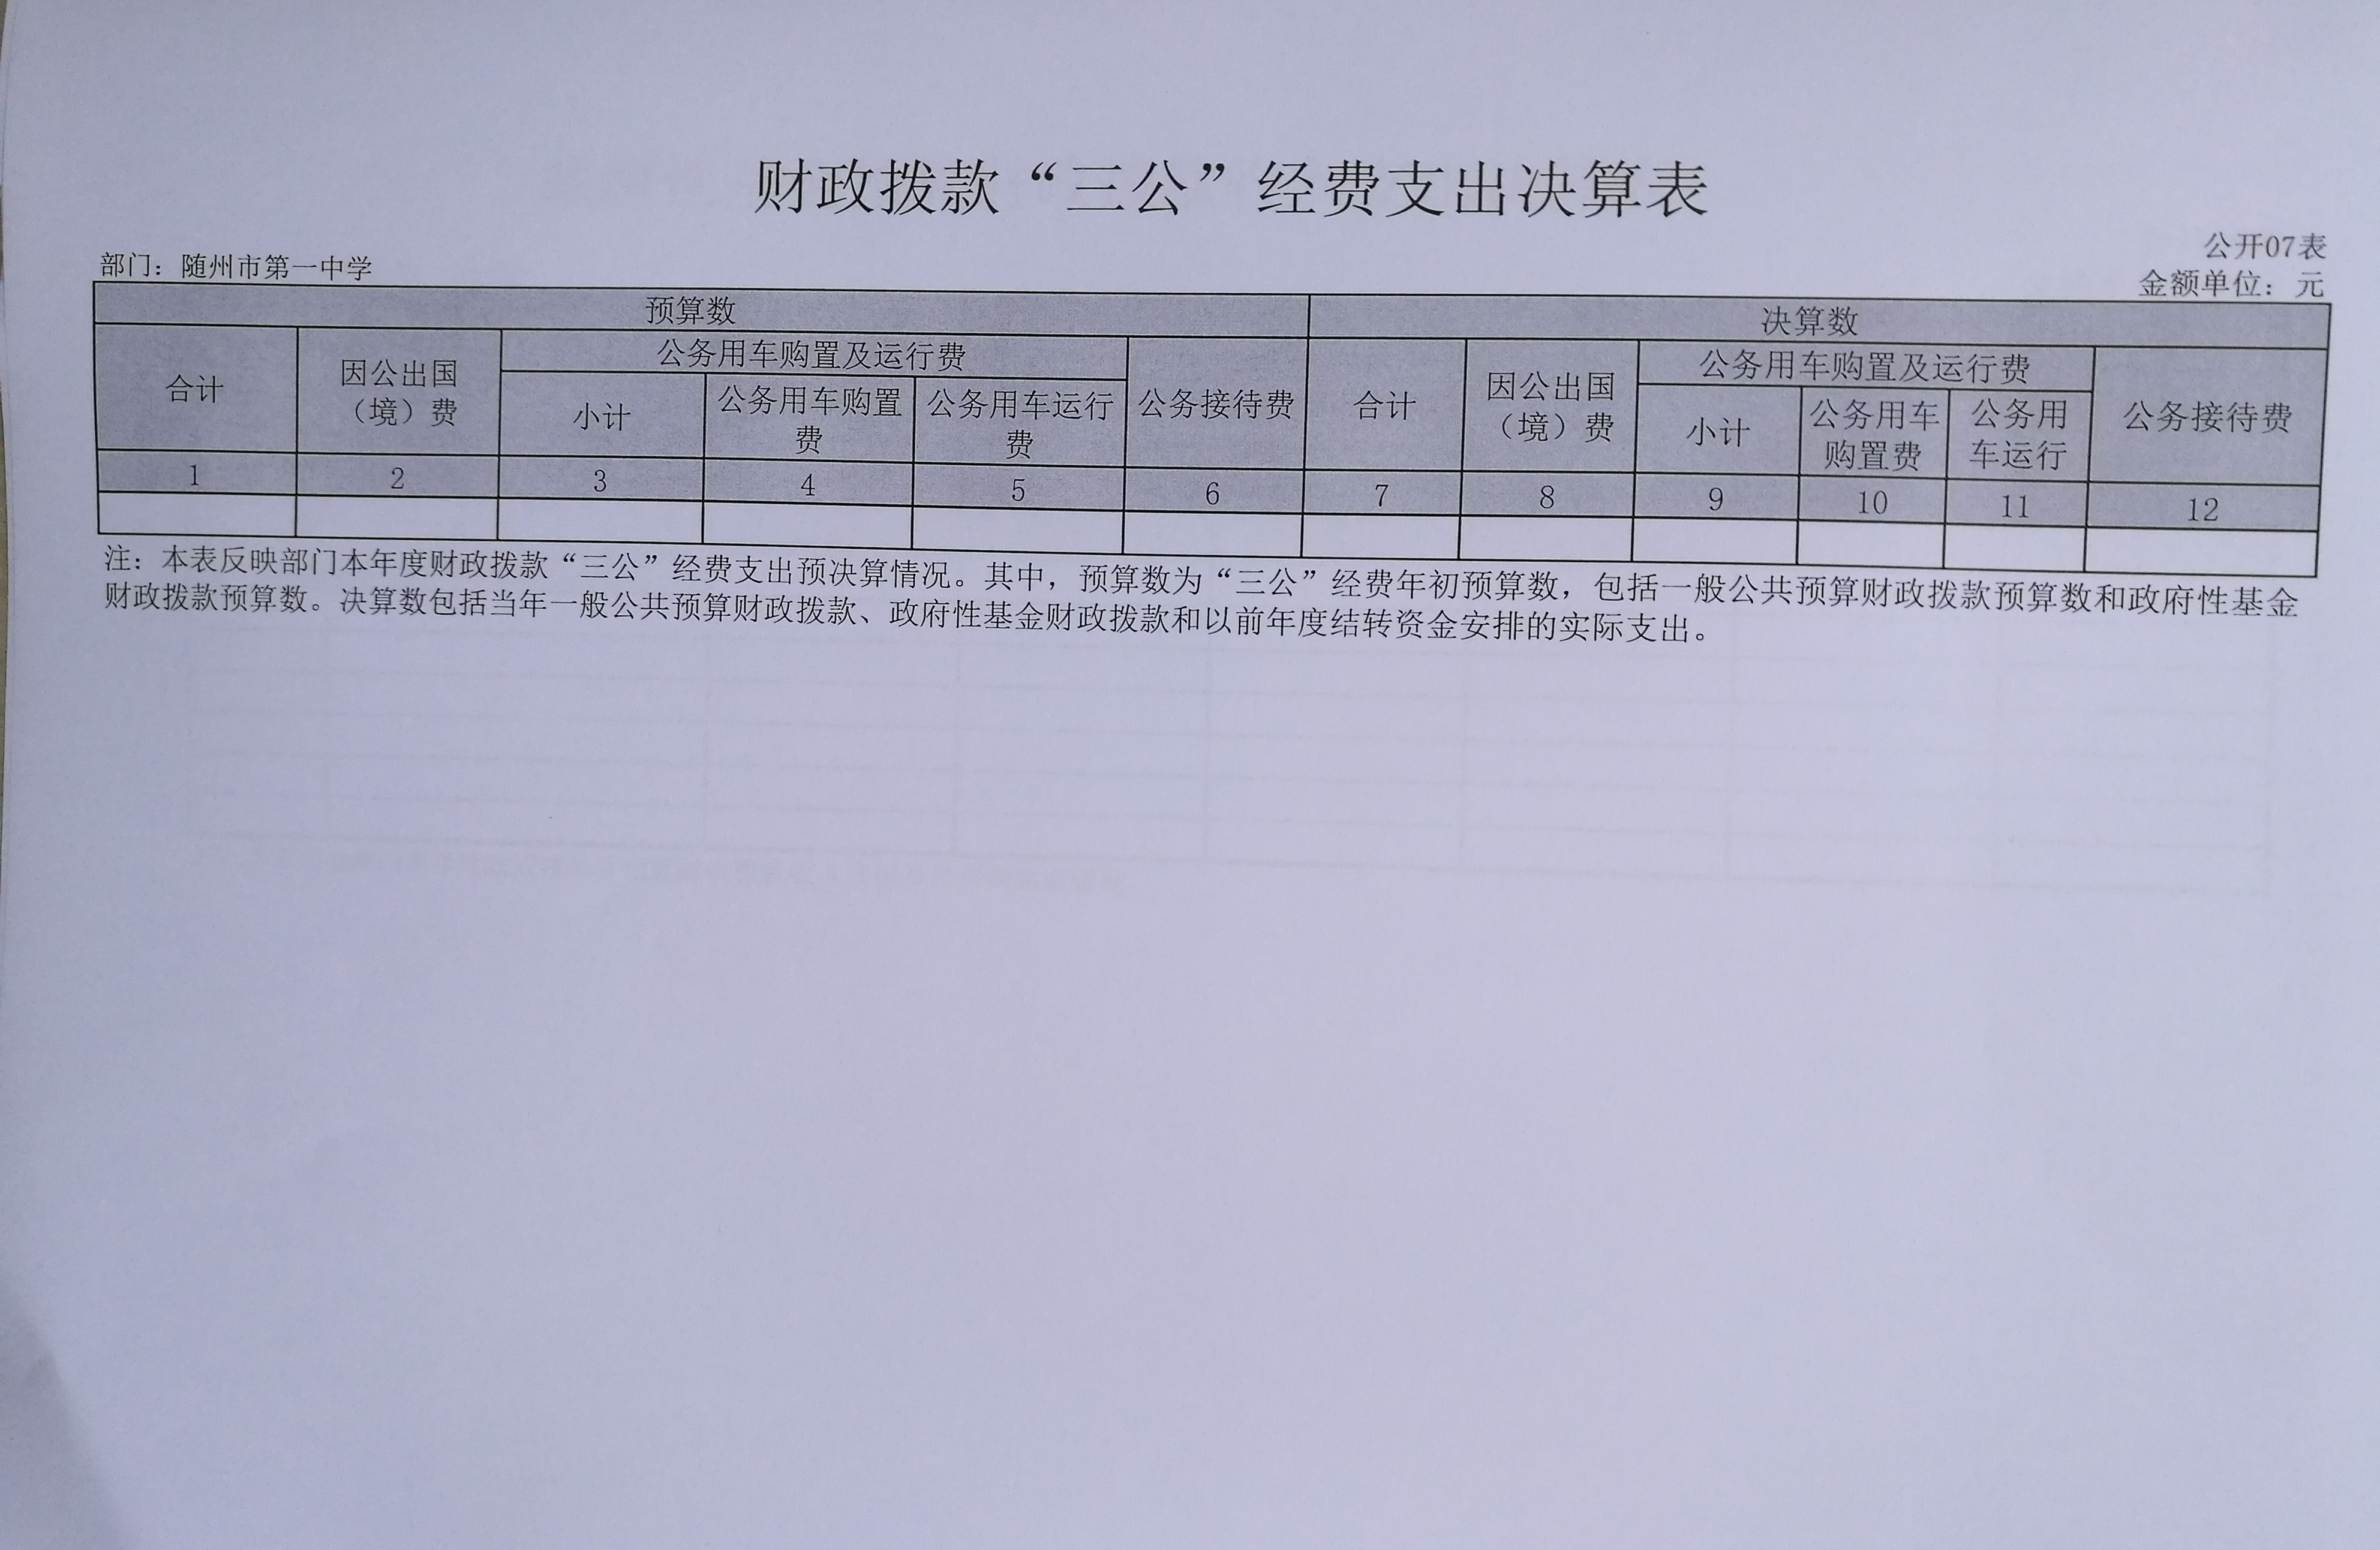
我部门2017年未从财政经费拨款预算安排三公经费。
(五)关于机关运行经费支出说明
本部门2017年度公用经费909.38万元,较上年960.21减少50.83万元,主要原因是:办公费,公务招待费及维修费用较上年减少。
(六)关于政府采购支出说明
2017年本部门政府采购支出总额1065.02万元,其中政府采购货物支出961.06万元、政府采购工程支出14.71万元、政府采购服务支出89.25万元。
(七)关于国有资产占用情况说明
截至2017年12月31日,本单位共有车辆2辆,一辆应急公务用车,一辆其他用车,主要是用于学生食堂的采买;单位价值50万元以上的通用设备1套,无单价100万元以上的专用设备。
(八)预算绩效管理工作开展情况说明
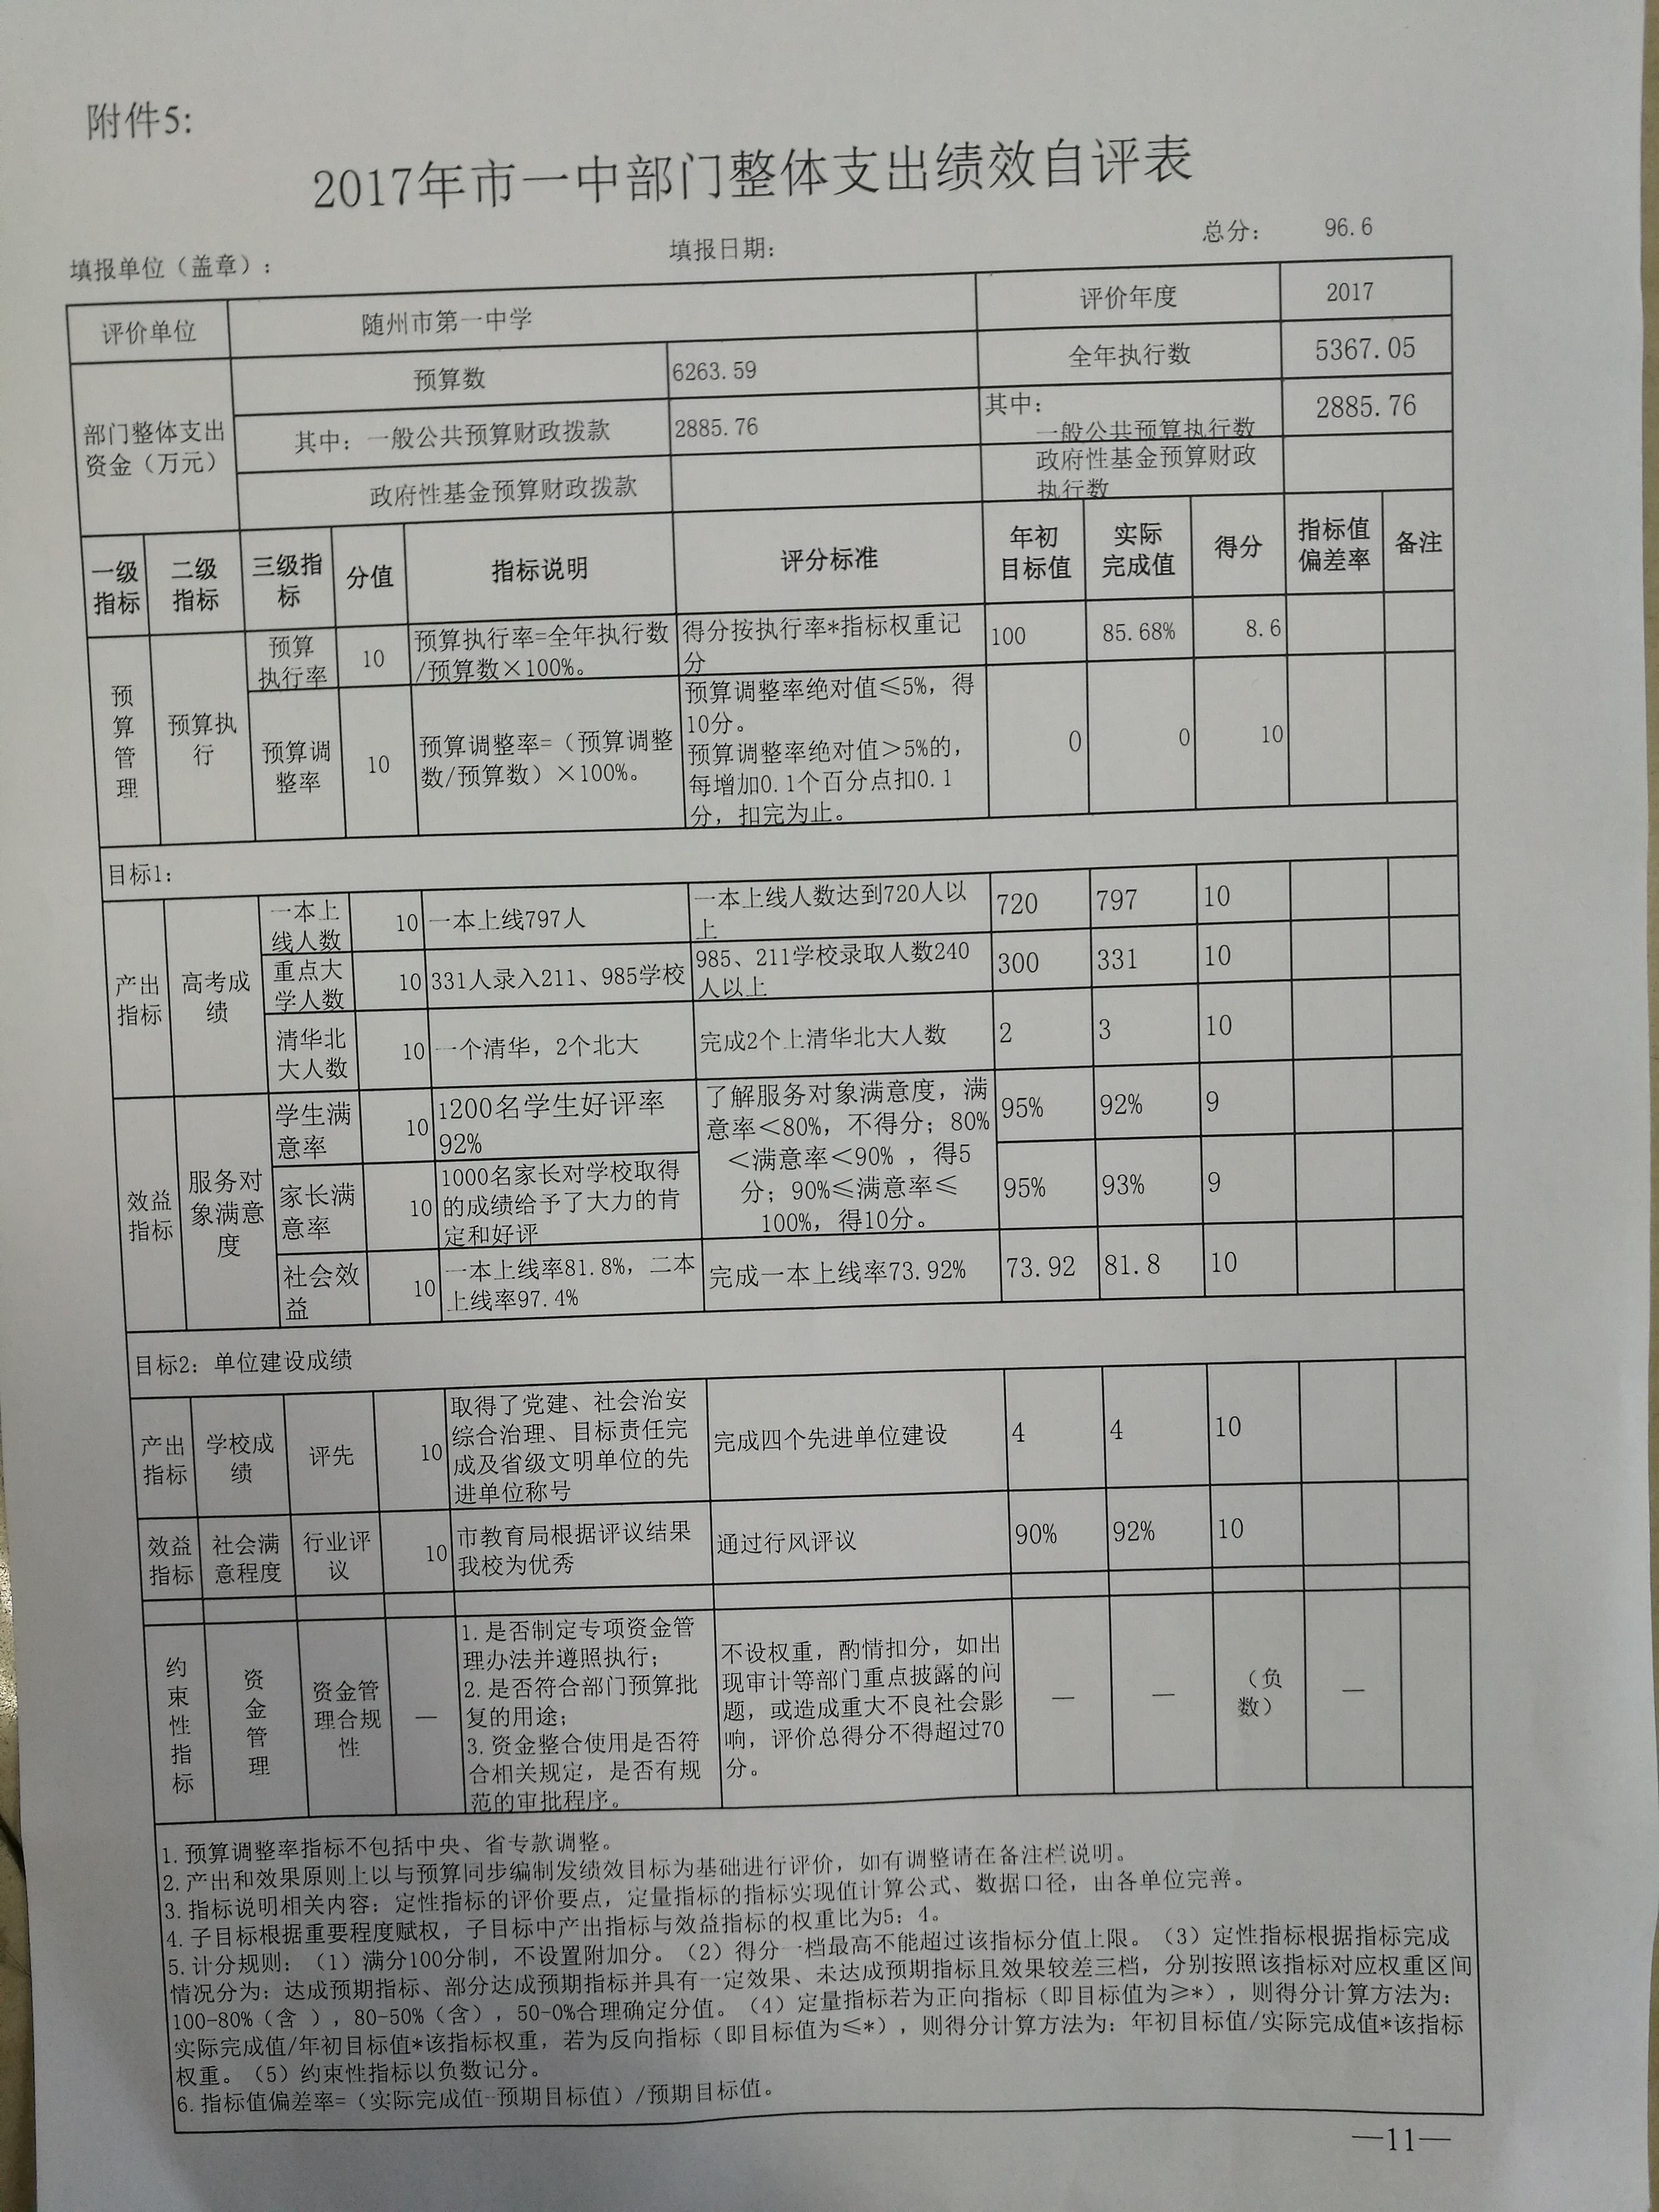
根据《市财政局关于2018年开展财政支出绩效评价的通知》精神,我部门组织开展2017年度整体支出绩效评价,通过建立指标体系、收集资料、综合分析等程序,形成绩效自评报告。根据年初的绩效考核工作计划和目标,严格按项目分类及资金性质进行管理,有效的利用财政性资金,我校较好地完成了全年的目标工作任务,自评得分为96.6分。 附:部门整体支出绩效自评表
第三部分 名词解释
对部门决算中涉及的支出功能分类科目(明细到项级),结合部门实际,参照《2017年政府收支分类科目》的规范说明进行解释。
财政拨款收入:指单位从本级财政部门取得的财政拨款,包括一般公共预算财政拨款和政府性基金预算财政拨款。学校取得的财政拨款收入均属于前者。
事业收入:指事业单位开展专业业务活动及其辅助活动取得的收入
其他收入:包括未纳入财政预算或财政专户管理的投资收益、银行存款利息收入、租金收入、捐赠收入,现金盘盈收入、存货盘盈收入、收回已核销应收及预付款项、无法偿付的应付及预收款项等。指学校除上述“财政拨款收入”、“事业收入”以外的各项收入。
上年结转:指以前年度尚未完成、结转到本年仍按原规定用途继续使用的资金。
基本支出:指保障机构正常运转、完成日常工作任务而发生的人员支出和公用支出。
项目支出:指在基本支出之外为完成特定行政任务和事业发展目标所发生的支出。
教育支出:反映政府教育事务支出。 普通教育:反映各类普通教育支出。 高中教育:反映各部门举办的高级中学教育支出。政府各部门对社会中介组织等举办的高级中学的资助,如捐赠、补贴等,也在本科目中反映。
事业单位离退休:反映实行归口管理的事业单位开支的离退休经费。
机关事业单位基本养老保险缴费支出:反映机关事业单位实施养老保险制度由单位缴纳的基本养老保险费支出。
机关事业单位职业年金缴费支出:反映机关事业单位实施养老保险制度由单位实际缴纳的职业年金支出。
事业单位医疗:反映财政部门集中安排的事业单位基本医疗保险缴费经费,未参加医疗保险的事业单位的公费医疗经费,按国家规定享受离休人员待遇的医疗经费。
住房保障支出:集中反映政府用于住房方面的支出。
住房改革支出:反映行政事业单位用财政拨款资金和其他资金等安排的住房改革支出。
住房公积金:反映行政事业单位按人力资源和社会保障部、财政规定的基本工资和津贴补贴以及规定比例为职工缴纳的住房公积金。
“三公”经费:指用财政拨款安排的因公出国(境)费、公务用车购置及运行费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的住宿费、旅费、伙食补助费、杂费、培训费等支出;公务用车购置及运行费反映单位公务用车购置费及租用费、燃料费、维修费、过路过桥费、保险费、安全奖励费用等支出;
公务接待费反映单位按规定开支的各类公务接待(含外宾接待)支出。
2018年10月13日
扫一扫在手机上查看当前页面
政府网站标识码:4213000015备案编号:鄂ICP备05001778号-1
 鄂公网安备42130202003641号
主办单位:随州市教育局联系电话:0722-3590885